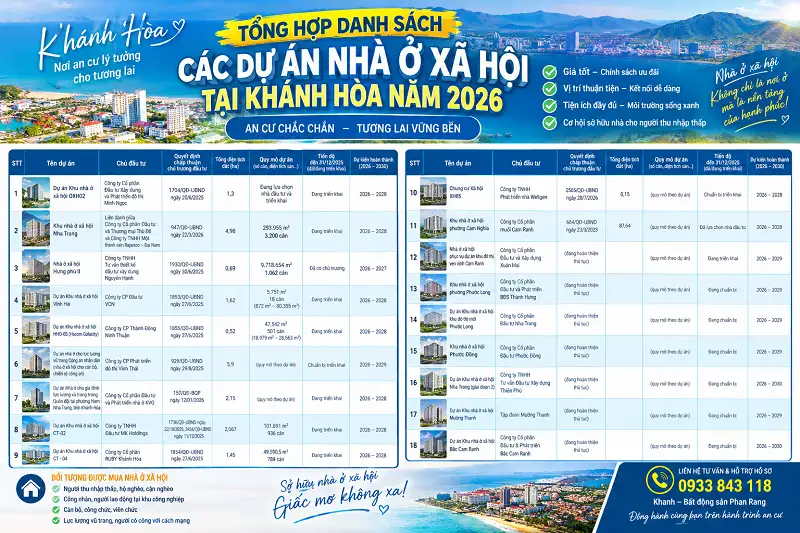
Đối với người có nhu cầu mua nhà ở xã hội (NOXH), bên cạnh việc tìm hiểu điều kiện được mua nhà, giá bán và tiến độ dự án, khả năng tiếp cận nguồn vốn vay ưu đãi cũng là yếu tố quan trọng cần chuẩn bị từ sớm.
Bài viết này tổng hợp đầy đủ cơ sở pháp lý, chính sách vay vốn tại Ngân hàng Chính sách xã hội (NHCSXH), các kênh ngân hàng thương mại và những lưu ý quan trọng năm 2026.
1. Cơ Sở Pháp Lý & Chính Sách Vay Mua Nhà Ở Xã Hội 2026
Khung pháp lý điều chỉnh việc cho vay ưu đãi mua, thuê mua NOXH áp dụng đồng bộ trên toàn quốc (bao gồm khu vực Khánh Hòa) căn cứ vào các văn bản sau:
• Luật Nhà ở 2023 (Luật số 27/2023/QH15).
• Nghị định 100/2024/NĐ-CP quy định về phát triển và quản lý nhà ở xã hội.
• Nghị định 261/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 100/2024/NĐ-CP quy định về lãi suất vay NHCSXH.
• Công văn 5340/NHNN-CST năm 2026 của Ngân hàng Nhà nước về chính sách tín dụng hỗ trợ mua nhà ở xã hội (đặc biệt ưu đãi cho người trẻ dưới 35 tuổi).
Nguồn tham khảo:
• Nghị định 261/2025/NĐ-CP trên Cổng thông tin văn bản Chính phủ: https://vanban.chinhphu.vn/?classid=1&docid=215594&pageid=27160
• Thông báo điều chỉnh lãi suất của NHCSXH: https://vbsp.org.vn/tu-ngay-10102025-die%CC%80u-chi%CC%89nh-la%CC%83i-sua%CC%81t-cho-vay-uu-da%CC%83i-chuong-trinh-cho-vay-nha%CC%80-o%CC%89-xa%CC%83-ho%CC%A3i-2.html
• Bảng lãi suất cho vay của NHCSXH: https://vbsp.org.vn/gioi-thieu/lai-suat-cho-vay.html
Tại Khánh Hòa, người có nhu cầu mua nhà ở xã hội tại khu vực Phan Rang và các địa bàn khác trong tỉnh nên chủ động tìm hiểu thủ tục tại NHCSXH nơi tiếp nhận hồ sơ, đồng thời xác nhận kế hoạch vốn và điều kiện giải ngân thực tế.
Lưu ý: Có tên trong danh sách người đủ điều kiện mua nhà ở xã hội không đồng nghĩa với việc chắc chắn được ngân hàng phê duyệt khoản vay. Việc cho vay còn phụ thuộc vào hồ sơ, khả năng trả nợ, điều kiện tín dụng và quy trình thẩm định của ngân hàng.
2. Thông Số Gói Vay Tại Ngân Hàng Chính Sách Xã Hội (NHCSXH)
Kênh vay NHCSXH là giải pháp ưu đãi hàng đầu dành cho người thu nhập thấp, công chức, viên chức và công nhân lao động.
Chi Tiết Điều Khoản Vay NHCSXH:
• Lãi suất cho vay: 5,4%/năm (áp dụng theo Nghị định 261/2025/NĐ-CP). Lãi suất nợ quá hạn được tính bằng 130% lãi suất cho vay.
• Hạn mức vay tối đa: Tối đa 80% giá trị hợp đồng mua/thuê mua NOXH.
• Thời hạn vay: Tối đa 25 năm tính từ ngày giải ngân khoản vay đầu tiên.
• Tài sản bảo đảm: Chính căn hộ/nhà ở xã hội mua từ hợp đồng.
Cập nhật thêm từ Công văn 5340/NHNN-CST (Gói ngân hàng thương mại):
Đối với người mua dưới 35 tuổi vay qua các Ngân hàng thương mại được giao nhiệm vụ (như Agribank, BIDV, Vietcombank, VietinBank, MB, Techcombank, VPBank…): Mức lãi suất áp dụng là 6,5%/năm trong 5 năm đầu và 7,5%/năm trong 10 năm tiếp theo.
3. Điều Kiện Được Vay Vốn & Thu Thập Hồ Sơ
Để được xét duyệt vay vốn ưu đãi tại Chi nhánh NHCSXH tỉnh Khánh Hòa hoặc các phòng giao dịch NHCSXH tại địa phương, người vay cần đáp ứng 3 nhóm điều kiện:
3.1. Điều Kiện Về Đối Tượng & Thu Nhập
• Đối tượng: Cán bộ, công chức, viên chức; người thu nhập thấp tại khu vực đô thị; công nhân, người lao động tại các doanh nghiệp/KCN; người có công với cách mạng; gia đình có từ 2 con đẻ trở lên.
• Điều kiện thu nhập (Năm 2026):
+ Người độc thân: Thu nhập bình quân hàng tháng không quá 25 triệu đồng.
+ Người đã kết hôn: Tổng thu nhập bình quân hàng tháng của cả 2 vợ chồng không vượt quá mức quy định chung (đã điều chỉnh nâng trần thu nhập theo các quy định mới nhất giúp nhiều hộ gia đình dễ tiếp cận hơn).
3.2. Điều Kiện Về Nhà Ở
• Chưa có nhà ở thuộc sở hữu của mình tại tỉnh/thành phố nơi có dự án NOXH đăng ký mua.
• Trường hợp đã có nhà ở thuộc sở hữu: Diện tích nhà ở bình quân đầu người phải dưới 15 m² sàn/người.
3.3. Hồ Sơ Cần Chuẩn Bị
a. Đơn đề nghị vay vốn (Theo mẫu quy định của NHCSXH).
b. Hồ sơ nhân thân: CCCD/Mã định danh cá nhân, Giấy xác nhận tình trạng hôn nhân (hoặc Đăng ký kết hôn).
c. Giấy tờ chứng minh đối tượng & thu nhập: Bảng lương, xác nhận thu nhập có đóng dấu của cơ quan/doanh nghiệp công tác.
d. Giấy tờ chứng minh điều kiện nhà ở: Xác nhận thực trạng nhà ở do UBND phường/xã cấp.
e. Hồ sơ dự án NOXH: Hợp đồng mua bán NOXH ký với Chủ đầu tư; Phiếu thu/chứng từ đã thanh toán phần tiền tự có (tối thiểu 20% giá trị hợp đồng).
4. Quy Trình 5 Bước Vay Vốn Ngân Hàng Chính Sách Xã Hội
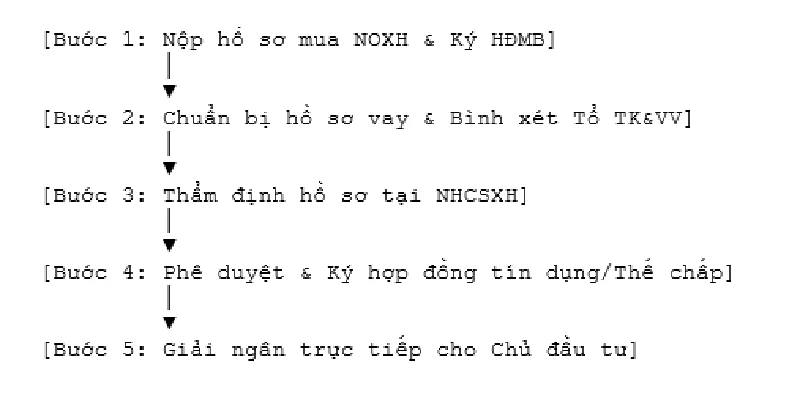
a. Bước 1: Mua nhà & Đóng tiền đối ứng
Nộp hồ sơ đăng ký mua NOXH tại dự án, nhận kết quả trúng quyền mua, ký Hợp đồng mua bán (HĐMB) với Chủ đầu tư và đóng tối thiểu 20% tiền tự có.
b. Bước 2: Nộp hồ sơ qua Tổ Tiết kiệm và Vay vốn (Tổ TK&VV)
Người vay nộp hồ sơ vay vốn cho Tổ TK&VV tại khu phố/thôn nơi cư trú. Tổ TK&VV sẽ tiến hành họp bình xét công khai dưới sự giám sát của Trưởng thôn/Tổ trưởng khu phố và đại diện tổ chức chính trị – xã hội.
c. Bước 3: Thẩm định tại NHCSXH
Sau khi Tổ TK&VV bàn giao danh sách, Cán bộ tín dụng NHCSXH tiến hành kiểm tra, thẩm định tính hợp pháp, hợp lệ của bộ hồ sơ và thực địa thu nhập.
d. Bước 4: Phê duyệt khoản vay & Ký hợp đồng
Giám đốc Chi nhánh/Phòng giao dịch NHCSXH ban hành quyết định phê duyệt cho vay. Người vay tiến hành ký Hợp đồng tín dụng và hoàn tất thủ tục thế chấp tài sản (chính căn hộ NOXH).
e. Bước 5: Giải ngân
NHCSXH chuyển khoản giải ngân trực tiếp vào tài khoản của Chủ đầu tư theo tiến độ thanh toán trong HĐMB.
5. Những Điều Cần Lưu Ý Khi Vay Mua NOXH Năm 2026
• Mỗi hộ gia đình chỉ được hỗ trợ 1 lần: Theo quy định tại Điều 88 Luật Nhà ở 2023, mỗi đối tượng chỉ được hưởng chính sách hỗ trợ vay vốn mua/thuê mua NOXH 01 lần duy nhất.
• Kế hoạch tài chính cá nhân: Dù lãi suất NHCSXH ưu đãi (5,4%/năm), người mua vẫn nên chủ động tính toán số tiền gốc + lãi phải trả hàng tháng. Mức trả nợ an toàn không nên vượt quá 30% – 40% tổng thu nhập hàng tháng của gia đình.
• Thời gian nộp hồ sơ vay vốn: Nên liên hệ ngay với Tổ TK&VV hoặc Chi nhánh NHCSXH địa phương ngay sau khi nhận thông báo trúng quyền mua NOXH để được hướng dẫn song song, tránh trễ hạn thanh toán các đợt theo tiến độ của Chủ đầu tư.
• Tuyệt đối không chuyển nhượng trái quy định: NOXH không được phép chuyển nhượng/bán lại trong thời hạn 05 năm kể từ ngày thanh toán hết tiền mua nhà. Mọi hành vi “lách luật” bằng hợp đồng ủy quyền hoặc vi phạm quy định vay vốn sẽ bị thu hồi nhà và thu hồi khoản vay ưu đãi.
6. Người mua nhà ở xã hội tại Khánh Hòa cần lưu ý gì trong năm 2026?
6.1. Không nhầm lẫn giữa lãi suất ưu đãi và khoản vay được phê duyệt
Mức 5,4%/năm là lãi suất được quy định cho chương trình vay ưu đãi tại NHCSXH. Đây không phải cam kết mọi hồ sơ đều được duyệt vay, cũng không đồng nghĩa với việc ngân hàng cấp đủ 80% giá trị căn hộ.
6.2. Không mặc định hồ sơ mua nhà đồng thời là hồ sơ vay vốn
Hồ sơ xét duyệt mua NOXH và hồ sơ vay NHCSXH có mục đích khác nhau. Người mua cần chủ động chuẩn bị hồ sơ vay và xác nhận với ngân hàng về thời điểm nộp phù hợp với tiến độ ký hợp đồng, thanh toán của dự án.
6.3. Chuẩn bị vốn tự có và khoản dự phòng
Ngoài phần vốn tự có tối thiểu theo tỷ lệ vay, người mua nên tính đến các khoản phải thanh toán theo hợp đồng, chi phí sinh hoạt và khoản dự phòng khi thu nhập bị giảm.
Không nên dùng toàn bộ tiền tiết kiệm cho khoản thanh toán ban đầu nếu điều đó khiến gia đình không còn khả năng đáp ứng chi phí sinh hoạt và trả nợ hằng tháng.
6.4. Đánh giá khả năng trả nợ theo thu nhập thực tế
Trước khi ký hợp đồng vay, hãy lập bảng thu chi gia đình, bao gồm thu nhập ổn định, chi phí sinh hoạt, chi phí nuôi con, các khoản vay hiện hữu và nghĩa vụ tài chính khác.
Khoản trả nợ phù hợp là khoản mà gia đình có thể duy trì đều đặn trong cả những tháng thu nhập giảm, chứ không chỉ vừa đủ trong điều kiện thuận lợi.
6.5. Không vay theo lời hứa “bao đậu”
Không có đơn vị tư vấn nào có thể thay NHCSXH quyết định phê duyệt khoản vay. Người mua cần cảnh giác với yêu cầu trả phí không rõ ràng, cam kết chắc chắn được vay hoặc đề nghị cung cấp giấy tờ không đúng thực tế.
6.6. Xác nhận nguồn vốn và kế hoạch giải ngân
Lãi suất ưu đãi được quy định ở cấp chính sách không đồng nghĩa nguồn vốn luôn sẵn có ngay tại mọi thời điểm. Hãy hỏi rõ ngân hàng về khả năng tiếp nhận, kế hoạch vốn, thứ tự xử lý và thời điểm dự kiến giải ngân.
6.7. Đọc kỹ hợp đồng mua bán và hợp đồng tín dụng
Trước khi ký, cần hiểu rõ giá trị hợp đồng, tiến độ thanh toán, nghĩa vụ trả nợ, lãi suất áp dụng, cách tính lãi, tài sản bảo đảm và cách xử lý khi trả chậm hoặc phát sinh thay đổi.
Không nên dựa hoàn toàn vào bảng tính minh họa trên mạng để quyết định khoản vay.
7. Câu hỏi thường gặp về vay vốn mua nhà ở xã hội năm 2026
Lãi suất vay mua nhà ở xã hội tại NHCSXH hiện nay là bao nhiêu?
Theo quy định có hiệu lực từ ngày 10/10/2025, lãi suất cho vay ưu đãi theo chương trình nhà ở xã hội tại NHCSXH là 5,4%/năm. Người vay nên kiểm tra lại thông tin tại thời điểm ký hợp đồng và theo dõi các văn bản điều chỉnh nếu có.
NHCSXH cho vay tối đa bao nhiêu phần trăm giá trị căn hộ?
Mức cho vay tối đa theo chương trình là 80% giá trị hợp đồng mua hoặc thuê mua nhà ở xã hội. Mức thực tế được duyệt phụ thuộc hồ sơ và kết quả thẩm định.
Thời hạn vay mua nhà ở xã hội tối đa bao lâu?
Thời hạn vay tối đa là 25 năm kể từ ngày giải ngân khoản vay đầu tiên, theo thông tin chương trình tín dụng NHCSXH. Thời hạn cụ thể được xem xét theo hồ sơ và thỏa thuận tín dụng.
Đã được duyệt mua nhà ở xã hội thì có chắc chắn được vay không?
Không. Việc được duyệt mua nhà và việc được duyệt vay là hai quy trình khác nhau. Người mua vẫn cần đáp ứng điều kiện tín dụng và được NHCSXH phê duyệt khoản vay.
Người làm việc tự do có thể xin vay không?
Người làm việc tự do cần đối chiếu nhóm đối tượng và điều kiện áp dụng cho trường hợp của mình, đồng thời hỏi NHCSXH về cách chứng minh thu nhập được chấp nhận. Không nên mặc định mọi loại thu nhập đều được xác nhận theo cùng một cách.
Muốn vay mua nhà ở xã hội tại Phan Rang thì liên hệ ở đâu?
Người mua nên liên hệ NHCSXH phụ trách địa bàn cư trú tại Khánh Hòa để được hướng dẫn đơn vị tiếp nhận, mẫu hồ sơ, kế hoạch vốn và quy trình hiện hành. Có thể bắt đầu từ website chính thức của NHCSXH: https://vbsp.org.vn/
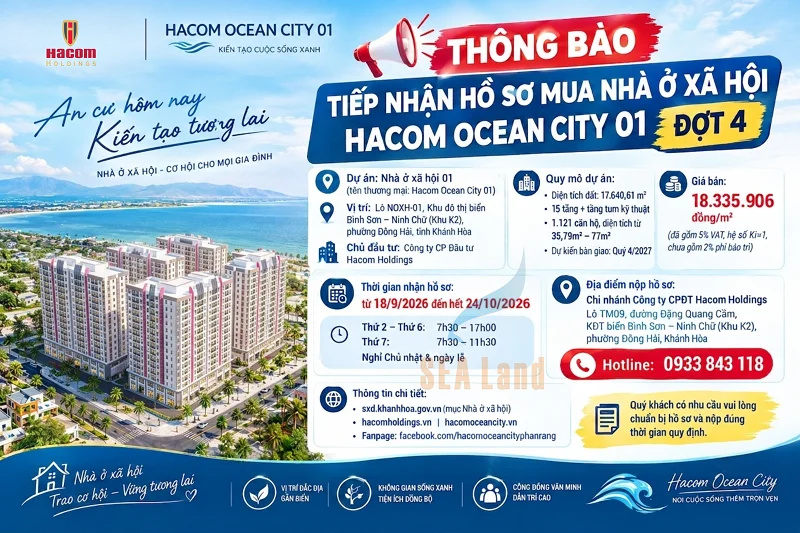
8. Kết luận: Chuẩn bị đúng hồ sơ để chủ động kế hoạch an cư
Chính sách cho vay ưu đãi qua NHCSXH là một kênh tài chính quan trọng giúp người đủ điều kiện có thêm cơ hội sở hữu nhà ở xã hội. Tuy nhiên, để tránh bị động trong quá trình mua nhà, người mua cần chuẩn bị song song ba nội dung: điều kiện mua nhà, hồ sơ vay vốn và kế hoạch tài chính gia đình.
Với người mua nhà ở xã hội tại Khánh Hòa, đặc biệt là khu vực Phan Rang, việc tìm hiểu chính sách sớm, xác nhận trực tiếp với NHCSXH và đọc kỹ các điều khoản hợp đồng sẽ giúp chủ động hơn trong việc lựa chọn căn hộ và sắp xếp dòng tiền.
Bài viết có mục đích cung cấp thông tin tham khảo, không thay thế văn bản pháp luật, hướng dẫn nghiệp vụ hoặc quyết định phê duyệt của NHCSXH. Khi có thay đổi chính sách, người mua cần đối chiếu văn bản đang có hiệu lực tại thời điểm thực hiện giao dịch.
Nguồn pháp lý và thông tin chính thức:
1. Luật Nhà ở số 27/2023/QH15.
2. Nghị định 100/2024/NĐ-CP ngày 26/7/2024 của Chính phủ.
3. Nghị định 261/2025/NĐ-CP ngày 10/10/2025 của Chính phủ.
4. Ngân hàng Chính sách xã hội – Bảng lãi suất cho vay: https://vbsp.org.vn/gioi-thieu/lai-suat-cho-vay.html
5. Ngân hàng Chính sách xã hội – Thông tin điều chỉnh lãi suất chương trình nhà ở xã hội: https://vbsp.org.vn/tu-ngay-10102025-die%CC%80u-chi%CC%89nh-la%CC%83i-sua%CC%81t-cho-vay-uu-da%CC%83i-chuong-trinh-cho-vay-nha%CC%80-o%CC%89-xa%CC%83-ho%CC%A3i-2.html
6. Cổng thông tin văn bản Chính phủ: https://vanban.chinhphu.vn/